Подарок за регистрацию

Портфель пассивного дохода с доходностью 15–18% годовых

Из каких инструментов собран консервативный портфель, в каких долях, откуда берутся регулярные выплаты и где риски. 15–18% — расчетный ориентир, с которым вы сравните свой портфель.

Материал носит образовательный характер и не является индивидуальной инвестиционной рекомендацией (не ИИР). 15–18% — расчетный ориентир при текущих ставках, не гарантия и не обещание результата. Все бумаги приведены только как пример структуры.
Зачем нужен такой портфель

Пассивный доход — это регулярные выплаты, а не надежда на рост цены

Многие покупают акции в расчете, что цена вырастет. Но если деньги нужны каждый месяц — на жизнь, на отпуск, как добавка к пенсии, — важнее другое: откуда эти деньги берутся и насколько предсказуемы выплаты. Этот портфель собран именно под такую задачу.

Каждый день
проценты на денежных фондах
Каждый месяц
купоны облигаций компаний
4 раза в год
купоны по двум ОФЗ
Раз в год и чаще
дивиденды по акциям
Мой пример — портфель родителей
≈₽129 000
в среднем в месяц приносят дивиденды и купоны в 2026 году
₽19 841
пенсия мамы после почти 30 лет работы — в 6,5 раза меньше
≈₽4 млн → ₽30,47 млн
столько внесено пополнениями с 2015 года и столько стоит портфель сейчас
Портфель, который платит, — это не «купил и забыл». Его нужно собрать, понять и время от времени пересматривать.
Откуда берется 15–18%

Три части — три источника дохода

Ориентир складывается из доходности трех частей портфеля. Ниже — что дает каждая.

Денежные фонды · 50%
≈ ставка ЦБ
проценты начисляются каждый день
Облигации · 30%
≈ 15–16%
к погашению, октябрь 2026; ОФЗ и облигации крупных компаний
Дивидендные акции · 20%
дивиденды + рост
доход зависит от выбора бумаг и рынка
Важно: нижняя граница ориентира держится на высоких ставках по денежным фондам и ОФЗ, верхняя — еще и на доходе от акций. Если ключевая ставка снизится, доход денежной части и новых ОФЗ тоже снизится — поэтому портфель нужно пересматривать, а не покупать один раз.
Идея портфеля

Регулярные выплаты из трех разных источников

Портфель пассивного дохода собран так, чтобы деньги приходили из нескольких мест. Денежные фонды и ОФЗ дают предсказуемую основу, дивидендные акции добавляют доход и потенциал роста. Он не требует угадывать рынок каждый день.

Регулярные выплаты Консервативная основа Понятная структура
Расчетный ориентир
15–18%
годовых при текущих ставках, до налогов. Не гарантия и не обещание результата.
Структура

Пример состава портфеля

Доли — ориентир: они зависят от ставок и личного профиля риска. Конкретные бумаги ниже приведены только как пример.

Денежные фонды 50%
Облигации 30%
Акции 20%
Есть и второй вариант — с золотом
Фонды 40%
Облигации 30%
Акции15%
Золото15%

Часть денежных фондов и акций заменяем золотом — страховкой от девальвации рубля и кризисов. Выплат золото не дает, зато защищает капитал. Такой вариант тоже можно использовать.

Часть портфеля · 50%

Основа — фонды денежного рынка

Дают ежедневную доходность, близкую к ключевой ставке. Это фундамент портфеля: деньги работают и остаются доступными.

Денежные фонды 50%
Облигации 30%
Акции 20%
Ежедневный доход
проценты начисляются каждый день
Ликвидность
деньги доступны от одного дня
Мин. волатильность
стоимость пая почти не колеблется
Стратегия

Держим долю, пока ставки высокие. На коррекциях — выкупаем надежные дивидендные акции на этот резерв.

Какие бывают фонды

LQDT
«Ликвидность», ВТБ
SBMM
«Сберегательный», Сбер
AKMM
Альфа-Капитал. Денежный рынок
TMON
«Денежный рынок», Т-Инвестиции
BCSD
БКС Денежный рынок
FMMM
Финам Денежный рынок
PSMM
ПСБ Денежный рынок
CASH
«Ежедневный процент», Газпромбанк
Доход каждый день
Райффайзен · от ₽100 000

Что это такое

Инструмент, наиболее близкий к депозиту. Позволяет разместить свободные деньги на срок от одного дня и более с минимальным риском.

▸ Как это работает — для опытных

Все деньги от продажи паев фонд вкладывает в операции обратного РЕПО с ОФЗ. Типичный сценарий: Национальный Клиринговый Центр Мосбиржи (НКЦ) хочет немедленно получить рубли — отдает фонду ОФЗ в залог и берет под них кредит в рублях. Фонд получает проценты (в конце соглашения), НКЦ — рубли и при этом продолжает получать купоны по заложенным облигациям.

Какая доходность

Доходность примерно на уровне банковских вкладов и завязана на ключевой ставке Банка России. Снизится ставка — снизится и доходность фонда.

Как ведет себя при падении рынка акций

Стоимость пая почти не реагирует на просадки рынка акций. На графике фонда за все время их не видно:
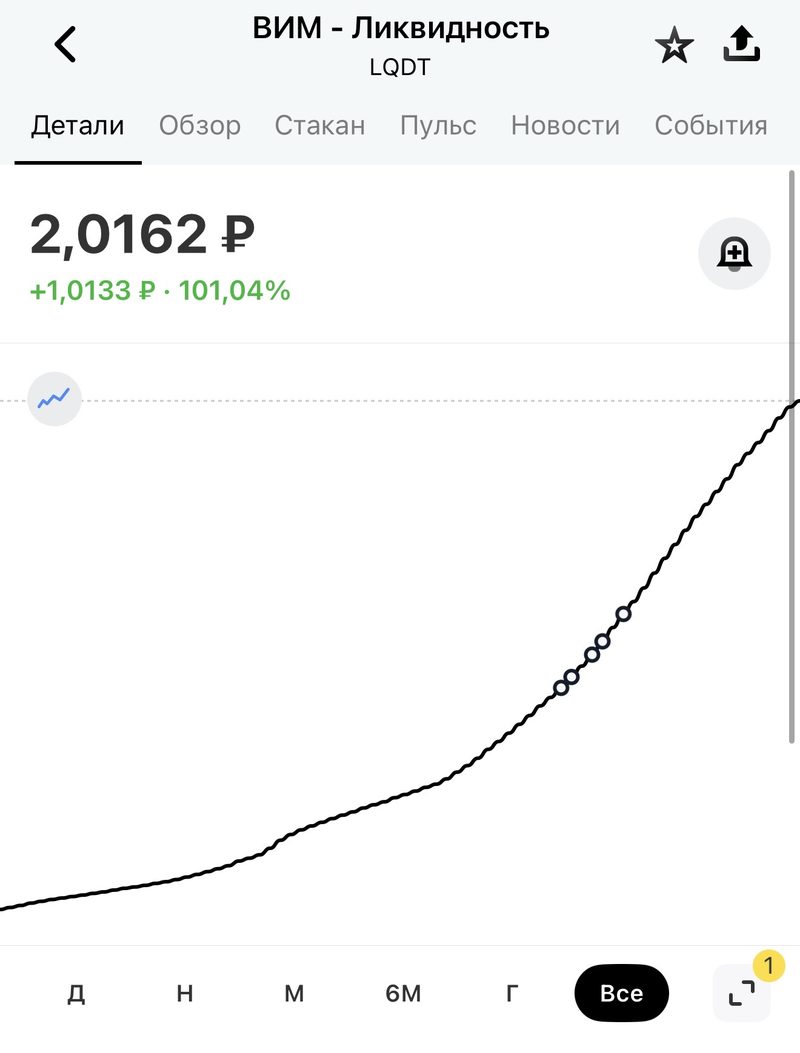
График фонда денежного рынка ВИМ-Ликвидность (LQDT)
Фонд ВИМ-Ликвидность (LQDT) за все время. Прошлая доходность не гарантирует доходность в будущем.
Часть портфеля · 30%

Надежные облигации: ОФЗ + крупные компании

Основа этой части — ОФЗ, государственные облигации без кредитного риска: фиксируют высокий купон на годы вперед. К ним — облигации крупных компаний с высоким рейтингом и выплатами каждый месяц.

Денежные фонды 50%
Облигации 30%
Акции 20%
Купонный доход
13–14,5% годовых к цене покупки
Выплаты 4 раза в год
апрель, июнь, октябрь, декабрь
Надежность
государство и компании с высоким рейтингом
Стратегия

Держать до погашения. Когда ставка начнет устойчиво снижаться, сокращать долю и перекладываться в дивидендные акции.

Пример: ОФЗ 26249 и ОФЗ 26252

Два выпуска с постоянным купоном (ОФЗ-ПД) и сроком 6–7 лет. Срок короче, чем у самых длинных ОФЗ, поэтому цена меньше колеблется, если ставка ЦБ надолго останется высокой.

ПараметрОФЗ 26249ОФЗ 26252
ТипОФЗ-ПД · постоянный купонОФЗ-ПД · постоянный купон
Купон11,0% годовых12,5% годовых
Цена~83% от номинала~86% от номинала
Доходность к погашению~16,2% годовых~16,5% годовых
Погашениеиюнь 2032октябрь 2033
Выплаты купоновиюнь, декабрьапрель, октябрь
Цифры ориентировочные, на октябрь 2026. Перед покупкой проверяйте актуальные значения.

Из чего складывается доходность

Купон зафиксирован на весь срок, поэтому доход известен заранее. Бумаги торгуются ниже номинала (83–86%), а при погашении вернут полные ₽1 000. Вместе это дает около 16% годовых к погашению. До погашения цена может колебаться вслед за ставкой, но на купоны и возврат номинала это не влияет.

Почему именно постоянный купон

Купон не меняется, доход предсказуем. Это то, что нужно, когда вы только формируете капитал. Есть и другие типы, но начинать лучше не с них:

Переменный купон (флоатеры) — купон меняется вслед за ставкой, заранее не известен.
Облигации с офертой (PUT/CALL) — эмитент может выкупить бумагу раньше срока; условия и доходность могут измениться в любой момент.

Облигации крупных компаний с ежемесячным купоном

Часть этой доли можно держать в облигациях крупных компаний. Критерии, по которым я их отбираю:

Надежность компании — высокий кредитный рейтинг.
Ежемесячный фиксированный купон — деньги приходят каждый месяц, сумма известна заранее.
Погашение до 2 лет — цена мало зависит от колебаний ставки.
Хорошая ликвидность — если нужно, облигацию легко продать.

Ниже — примеры, а не рекомендация. Одну из этих облигаций — Яндекс — я летом купил в портфель родителей.

Яндекс 001Р-02
RU000A10CMT9 · рейтинг AAA
куплена в портфель родителей
Купон13,5% · ₽11,10 в месяц
Цена~99,6% от номинала
Доходность к погашению~14,8%
Погашение26 февраля 2028
Группа Позитив 001Р-03
RU000A10BWC6 · рейтинг AA
Купон18% · ₽14,79 в месяц
Цена~104,5% от номинала
Доходность к погашению~15,7%
Погашение12 апреля 2028
ФПК 002Р-01
RU000A10DYC8 · рейтинг AA+
Купон15,4% · ₽12,66 в месяц
Цена~100,6% от номинала
Доходность к погашению~16,1%
Погашение10 июня 2028
Цифры ориентировочные, на начало октября 2026. Перед покупкой проверяйте актуальные значения.
И про корпоративные облигации в целом: если видите доходность заметно выше, чем у ОФЗ, это не подарок. Значит, у компании вопросы с долгом. Высокая доходность здесь — плата за повышенный риск.
Часть портфеля · 20%

Надежные дивидендные акции

Крупные компании с прозрачной дивидендной политикой и понятной отчетностью. Эта часть добавляет доход сверх процентов и купонов.

Денежные фонды 50%
Облигации 30%
Акции 20%
Дивиденды
денежные выплаты раз в год и чаще
Рост цены
акции могут расти вместе с экономикой
Колебания цены
самая рискованная часть портфеля
Стратегия

Начинаем с самых надежных бумаг. Докупаем на коррекциях — на резерв из денежного рынка. Дивиденды и цена акций не гарантированы, поэтому выбор бумаг и момент входа решают многое.

Главное: акции крупных компаний могут приносить дивидендами больше, чем облигации тех же компаний, — и при этом расти в цене. Но все решает выбор: какую бумагу взять, когда войти и когда выйти.
Как сохранить больше

ИИС-3: тот же портфель — плюс налоговые льготы

15–18% — ориентир до налогов. На обычном брокерском счете часть дохода заберет налог. На ИИС-3 — индивидуальном инвестиционном счете третьего типа — портфель тот же, а сохраняете вы больше:

Льгота 1 · вычет на взносы
до ₽60 000 в год
Налоговая возвращает 13–15% от суммы, которую вы внесли на счет за год, — с взносов до ₽400 000. Нужно, чтобы вы платили НДФЛ, например с зарплаты. Вернувшиеся деньги снова вкладываем.
Льгота 2 · без налога на доход
0% налога на прибыль
На обычном счете с прибыли платят 13%. На ИИС-3 — нет, и эти деньги продолжают работать на вас. Лимит — ₽30 млн дохода. Налог с купонов и дивидендов платится как обычно.
Главное условие — срок

Для счетов, открытых до конца 2026 года, — 5 лет. С 2027 года срок растет на год каждый год, до 10 лет. Поэтому важно успеть открыть счет в 2026-м. Закроете раньше срока — вычеты придется вернуть. На ИИС-3 кладем деньги, которые не понадобятся минимум 5 лет.

Расчет

Сколько вы накопите и сколько это будет приносить

Сдвиньте ползунки: посчитаем, какой капитал вырастет на ИИС-3 и на обычном счете, сколько он сможет приносить в месяц и какой капитал нужен для желаемого дохода.

₽1 000 000
₽20 000
10 лет
Капитал через 10 лет на ИИС-3
—
—
На обычном счете
—
после налога 13% с дохода
Доход в месяц со стартовой суммы сейчас—
Доход в месяц с капитала через 10 лет—
₽50 000
Капитал, который нужен для такого дохода—
Всего внесено за период: — · налоговая вернула на ИИС-3: —
Расчет иллюстративный. Накопление — по нижней границе ориентира, 15% годовых: на ИИС-3 без налога на прибыль, плюс вычет 13% со взносов (до ₽400 000 в год), который возвращается в следующем году и тоже работает; на обычном счете — после налога 13% с дохода. При сроке меньше 5 лет льгот ИИС-3 нет. Доход в месяц — при 15–18% годовых, до налогов и комиссий, без учета изменений ставок и цен. Не является прогнозом и гарантией.
Риски

От чего зависит результат

15–18% — ориентир для сравнения с вашим портфелем, а не обещание. На результат влияют четыре вещи:

Ключевая ставка
снизится ставка — снизится доход денежной части и новых ОФЗ
Цена ОФЗ
до погашения цена колеблется вслед за ставкой
Акции
дивиденды и цена не гарантированы
Налоги и комиссии
уменьшают итоговый результат
Поэтому портфель нужно пересматривать по мере изменения ставки и рынка.
Где большинство ошибается

Выбор бумаг и точки входа-выхода решают многое

Именно здесь теряют чаще всего. В клубе для этого есть инструменты.

Таблица инвестиционных идей
какие бумаги в работе и почему
Таблица точек входа и выхода
когда покупать, когда фиксировать
Постоянная актуализация
мы не покупаем все подряд
Видно каждую мою сделку
что покупаю, почему, что продаю

Мы не суетимся — несколько сделок в месяц, а не каждый день.

Не является индивидуальной инвестиционной рекомендацией (не ИИР). Доходность в прошлом не гарантирует доходность в будущем. Клуб И.Д.У. · Инвестируй. Действуй. Умножай.