Портфель пассивного дохода 15–18%
Из каких инструментов собран консервативный портфель, в каких долях, откуда берутся регулярные выплаты и где риски. 15–18% — расчётный ориентир, с которым вы сравните свой портфель.
Пассивный доход — это регулярные выплаты, а не надежда на рост цены
Многие покупают акции в расчёте, что цена вырастет. Но если деньги нужны каждый месяц — на жизнь, на отпуск, как добавка к пенсии, — важнее другое: откуда эти деньги берутся и насколько предсказуемы выплаты. Этот портфель собран именно под такую задачу.
Три части — три источника дохода
Ориентир складывается из доходности трёх частей портфеля. Ниже — что даёт каждая.
Регулярные выплаты из трёх разных источников
Портфель пассивного дохода собран так, чтобы деньги приходили из нескольких мест. Денежные фонды и ОФЗ дают предсказуемую основу, дивидендные акции добавляют доход и потенциал роста. Он не требует угадывать рынок каждый день.
Пример состава портфеля
Доли — ориентир: они зависят от ставок и личного профиля риска. Конкретные бумаги ниже приведены только как пример.
Основа — фонды денежного рынка
Дают ежедневную доходность, близкую к ключевой ставке. Это фундамент портфеля: деньги работают и остаются доступными.
Держим долю, пока ставки высокие. На коррекциях — выкупаем надёжные дивидендные акции на этот резерв.
Какие бывают фонды
Что это такое
Инструмент, наиболее близкий к депозиту. Позволяет разместить свободные деньги на срок от одного дня и более с минимальным риском.
▸ Как это работает — для опытных
Все деньги от продажи паёв фонд вкладывает в операции обратного РЕПО с ОФЗ. Типичный сценарий: Национальный Клиринговый Центр Мосбиржи (НКЦ) хочет немедленно получить рубли — отдаёт фонду ОФЗ в залог и берёт под них кредит в рублях. Фонд получает проценты (в конце соглашения), НКЦ — рубли и при этом продолжает получать купоны по заложенным облигациям.
Какая доходность
Доходность примерно на уровне банковских вкладов и завязана на ключевой ставке Банка России. Снизится ставка — снизится и доходность фонда.
Как ведёт себя при падении рынка акций
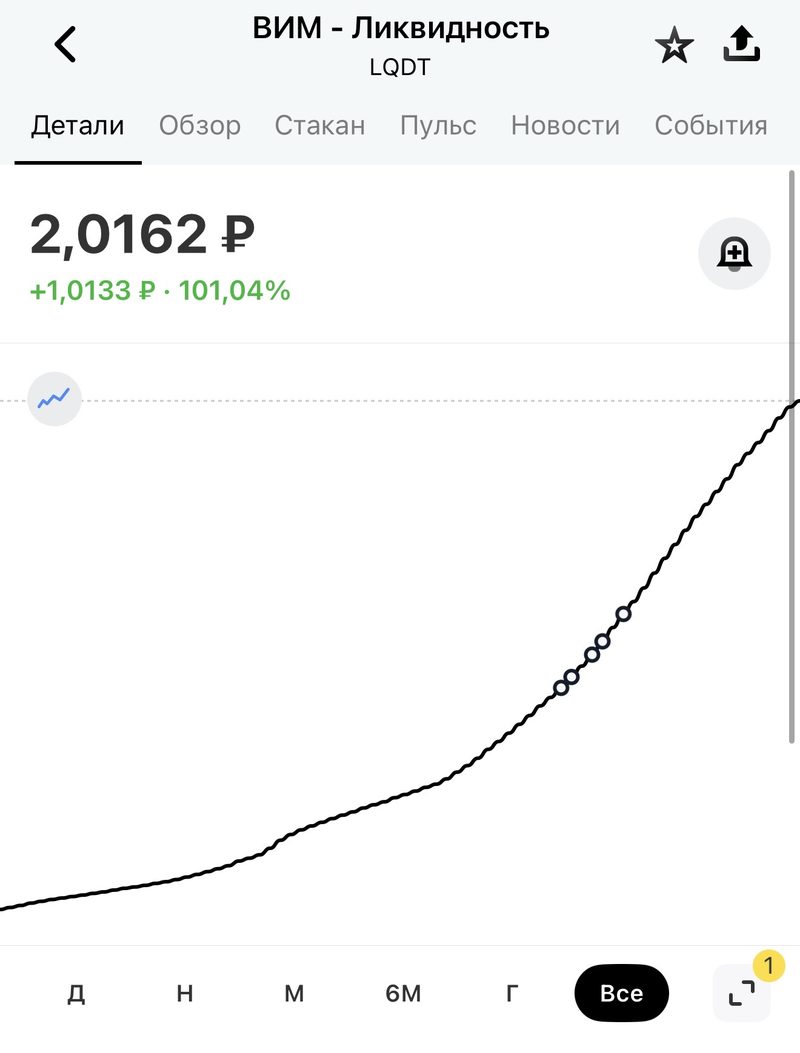
Стоимость пая почти не реагирует на просадки рынка акций. На графике фонда за всё время их не видно:
ОФЗ — облигации федерального займа
Надёжные государственные бумаги без кредитного риска. Фиксируют высокий купон на годы вперёд.
Держать до погашения. Когда ставка начнёт устойчиво снижаться, сокращать долю и перекладываться в дивидендные акции.
Пример: ОФЗ 26249 и ОФЗ 26252
Два выпуска с постоянным купоном (ОФЗ-ПД) и сроком 6–7 лет. Срок короче, чем у самых длинных ОФЗ, поэтому цена меньше колеблется, если ставка ЦБ надолго останется высокой.
| Параметр | ОФЗ 26249 | ОФЗ 26252 |
|---|---|---|
| Тип | ОФЗ-ПД · постоянный купон | ОФЗ-ПД · постоянный купон |
| Купон | 11,0% годовых | 12,5% годовых |
| Цена | ~83% от номинала | ~86% от номинала |
| Доходность к погашению | ~16,2% годовых | ~16,5% годовых |
| Погашение | июнь 2032 | октябрь 2033 |
| Выплаты купонов | июнь, декабрь | апрель, октябрь |
Из чего складывается доходность
Купон зафиксирован на весь срок, поэтому доход известен заранее. Бумаги торгуются ниже номинала (83–86%), а при погашении вернут полные 1 000 ₽. Вместе это даёт около 16% годовых к погашению. До погашения цена может колебаться вслед за ставкой, но на купоны и возврат номинала это не влияет.
Почему именно постоянный купон
Купон не меняется, доход предсказуем. Это то, что нужно, когда вы только формируете капитал. Есть и другие типы, но начинать лучше не с них:
Надёжные дивидендные акции
Крупные компании с прозрачной дивидендной политикой и понятной отчётностью. Эта часть добавляет доход сверх процентов и купонов.
Начинаем с самых надёжных бумаг. Докупаем на коррекциях — на резерв из денежного рынка. Дивиденды и цена акций не гарантированы, поэтому выбор бумаг и момент входа решают многое.
Сколько может приносить портфель
Сдвиньте ползунки: покажем выплаты в месяц при ориентирах 15% и 18% и какой капитал нужен для желаемого дохода.
От чего зависит результат
15–18% — ориентир для сравнения с вашим портфелем, а не обещание. На результат влияют четыре вещи:
Выбор бумаг и точки входа-выхода решают многое
Именно здесь теряют чаще всего. В клубе для этого есть инструменты.
Мы не суетимся — несколько сделок в месяц, а не каждый день.
Хотите разобрать свой портфель?
Тариф «Инвестор» — для тех, кто хочет не просто посмотреть практикум, а получить разбор своей ситуации и материалы, которых нет в открытом доступе.
В боте выберите тариф «Инвестор» — он пришлёт ссылку на оплату. Оплата и согласия — на странице оплаты.